Leasa eller köpa bil? Så väljer du
- Leasing
- 4 min lästid
- 23 sep 2026
- Uppdaterad 5 oct 2026
Leasa eller köpa bil? Leasing ger förutsägbarhet, ägande ger lägst kostnad över lång tid. Här är vad som faktiskt skiljer dem åt.
Kort svar: Leasing vinner på förutsägbarhet, att köpa vinner oftast på total kostnad över lång tid. Leasa om du vill ha en fast kostnad och byter bil vart tredje år. Köp om du behåller bilen länge, kör mycket eller vill äga den när den är betald.
Innehåll
Ska du leasa eller köpa bil? Leasing vinner på förutsägbarhet, att köpa vinner på total kostnad över lång tid. Vilket som är rätt beror mindre på ekonomi än på hur länge du tänker behålla bilen och hur mycket osäkerhet du vill ha i din månadsbudget.
Vad är den verkliga skillnaden mellan att leasa och köpa bil?
Allt annat är detaljer. Köper du bilen bär du risken för vad den är värd om tre år. Faller begagnatpriserna är det din förlust. Stiger de är det din vinst.
Leasar du ligger den risken hos leasinggivaren, som redan bestämt restvärdet. Du betalar för att slippa osäkerheten, ungefär som med vilken försäkring som helst.
De senaste årens svängningar på elbilsmarknaden har gjort den skillnaden mycket konkret för många.
När lönar det sig att leasa?
- Du vill ha en fast månadskostnad utan överraskningar.
- Du byter bil vart tredje år ändå. Då betalar du för samma sak, men slipper krånglet med försäljning.
- Du vill köra elbil utan att gissa vad den är värd 2029.
- Du vill inte binda kapital i en bil.
- Du vill ha nybilsgaranti och slippa oväntade reparationer.
Alla skälen samlade finns i fördelar med att leasa bil.
När lönar det sig att köpa?
- Du behåller bilar länge. Den som kör samma bil i tio år betalar nästan alltid mindre totalt.
- Du kör mycket. Miltalet i ett leasingavtal är ett tak, och övermil kostar.
- Din körsträcka varierar kraftigt mellan åren.
- Du vill äga något när betalningarna är gjorda.
- Du köper begagnat. Den brantaste värdeminskningen har redan någon annan tagit.
De tre alternativen jämförda
Privatleasing. Fast avgift, ingen värderisk, inget ägande. Bunden under avtalstiden. Miltal som tak.
En skillnad som sällan nämns: köper du bilen av en handlare gäller konsumentköplagen, men vid privatleasing har du enligt Konsumentverket inget uttryckligt skydd i konsumentlagstiftningen. Då är det avtalet som gäller.
Billån. Du äger bilen men har lånat till den. Du bär värderisken, betalar ränta, och står för allt underhåll. Friheten är total, liksom ansvaret.
Kontantköp. Billigast över tid, men binder kapital och ger dig hela värderisken på en gång.
Vilka är de vanligaste missarna i kalkylen?
Att jämföra leasingavgift mot lånets amortering. Amorteringen är sparande, inte kostnad. Jämför i stället total kostnad över samma antal år, med värdeminskning inräknad.
Att glömma vad som ingår. Ett leasingavtal med service inkluderad ska jämföras mot ett ägande där du betalar servicen själv.
Att räkna med ett restvärde som inte finns. Vid köp är bilens värde om tre år en gissning. Vid leasing är det ett avtalat tal.
Hur bestämmer du dig?
Svara på en fråga: hur länge tänker du behålla bilen? Under fem år talar det mesta för leasing. Över åtta år talar det mesta för ägande. Däremellan avgör hur mycket du värderar en förutsägbar kostnad.
Lutar du åt leasing kan du jämföra dagsaktuella priser på topplistan, och läsa hur du jämför rätt i jämför privatleasing.
Så räknar du jämförelsen rätt
Den vanligaste feljämförelsen är att ställa leasingavgiften mot ett billåns månadsbetalning. Det är inte samma sak. En del av lånebetalningen är amortering, alltså sparande i bilen, medan hela leasingavgiften är kostnad.
Jämför i stället så här. Räkna ut vad bilen kostar dig totalt över exempelvis tre år i båda fallen. För leasing är det avgifterna plus det du betalar vid sidan om. För ägande är det räntan, driften, och framför allt värdeminskningen, alltså vad bilen kostade minus vad du kan sälja den för.
Den sista posten är den som avgör, och den är också den du inte känner i förväg. Det är hela skillnaden i ett nötskal.
Tidsperspektivet avgör mest
Värdeminskningen är brantast de första åren och planar sedan ut. Den som byter bil vart tredje år betalar därför alltid för den brantaste delen av kurvan, oavsett om bilen leasas eller ägs.
Det är därför leasing sällan är dyrare för den som ändå byter ofta. Och det är därför ägande nästan alltid vinner för den som behåller bilen länge: efter fem eller sex år är den dyra delen betald och bilen fortsätter att fungera.
Alternativet däremellan
Att köpa en två eller tre år gammal bil kontant och köra den länge är den billigaste vägen av alla, räknat i kronor. Någon annan har tagit den brantaste värdeminskningen och du får en bil med det mesta av livet kvar.
Priset du betalar är osäkerhet. Ingen garanti, okänd historik, och reparationer som kommer när de kommer. Det är ett fullt rimligt val, men det är ett annat val än att vilja veta vad bilen kostar varje månad.
Billigaste leasingbilarna just nu
Priserna hämtas från bilhandlarna varje dag, just nu från 2 499 kr/mån. Begär offert direkt på en bil som passar dig.
- 1

Peugeot 2008Pris vid 36 mån · 1 000 mil/år
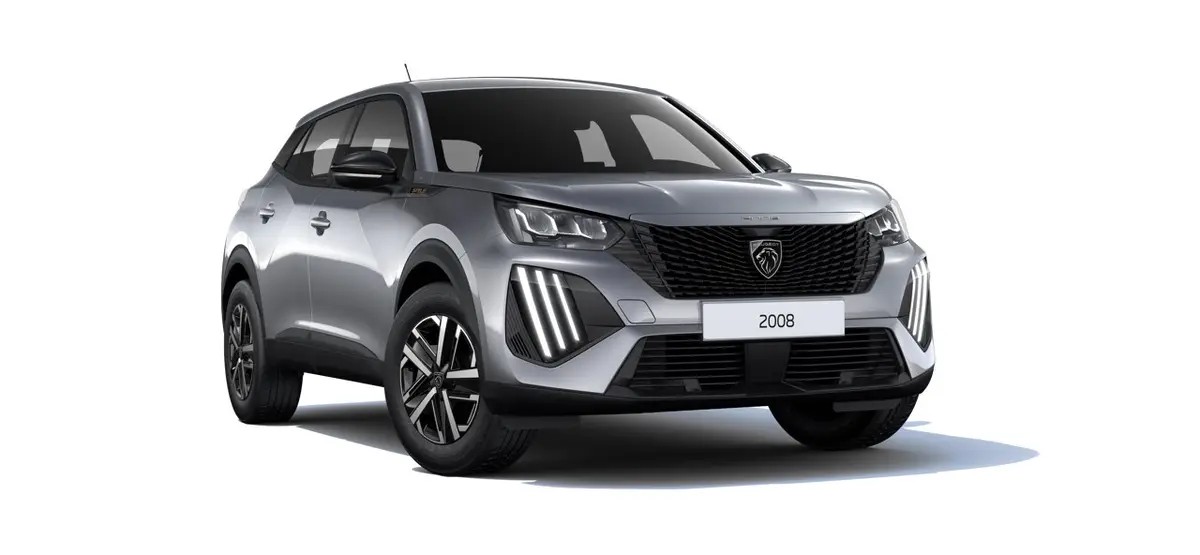 Peugeot 2008fr. 2 499 kr/mån36 mån · 1 000 mil/år
Bensin
—
129g/km
3 varianter →2 499kr/mån
- 2

Citroen C4Pris vid 36 mån · 1 000 mil/år
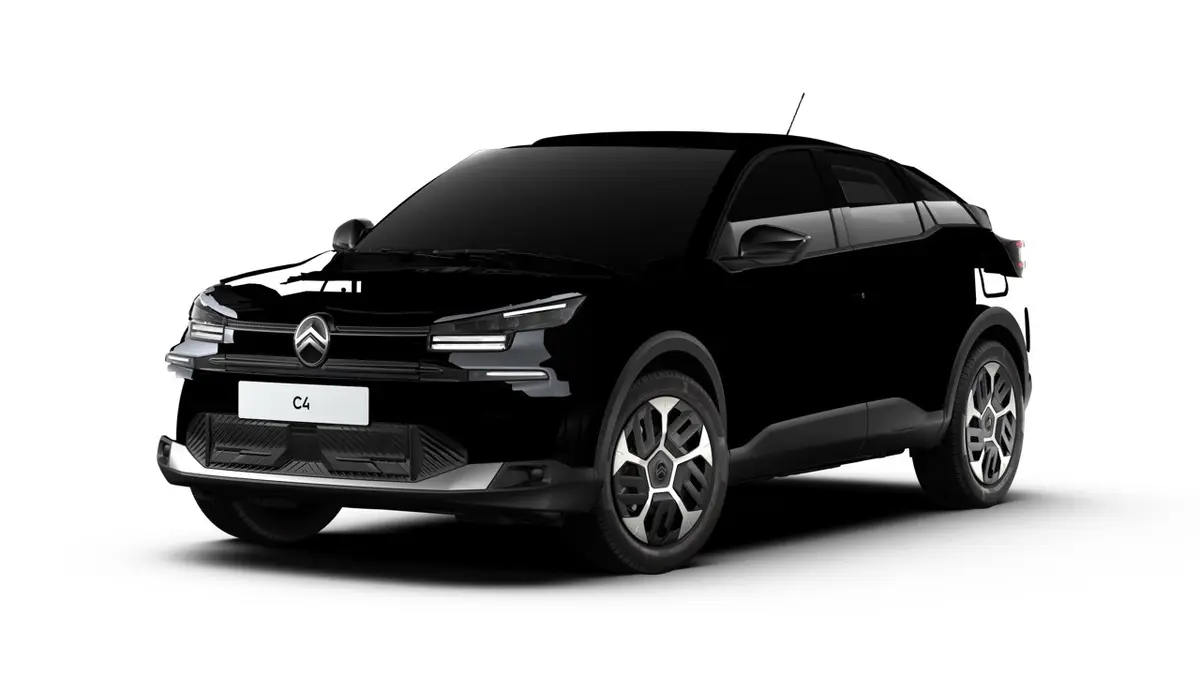 Citroen C4fr. 2 599 kr/mån36 mån · 1 000 mil/år
Hybrid
—
107g/km
2 varianter →2 599kr/mån
- 3

Seat Nya IbizaPris vid 36 mån · 1 000 mil/år
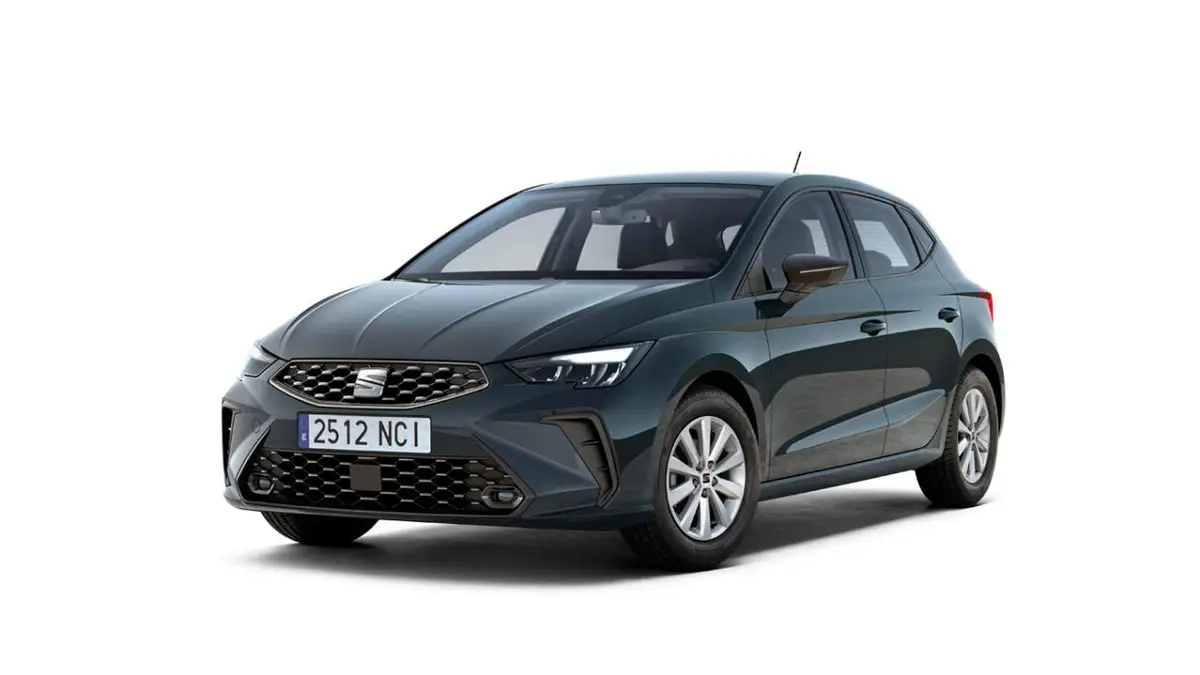 Seat Nya Ibizafr. 2 695 kr/mån36 mån · 1 000 mil/år
Bensin
5,3l/100 km
—
2 varianter →2 695kr/mån
- 4

Skoda Nya EpiqPris vid 36 mån · 1 000 mil/år
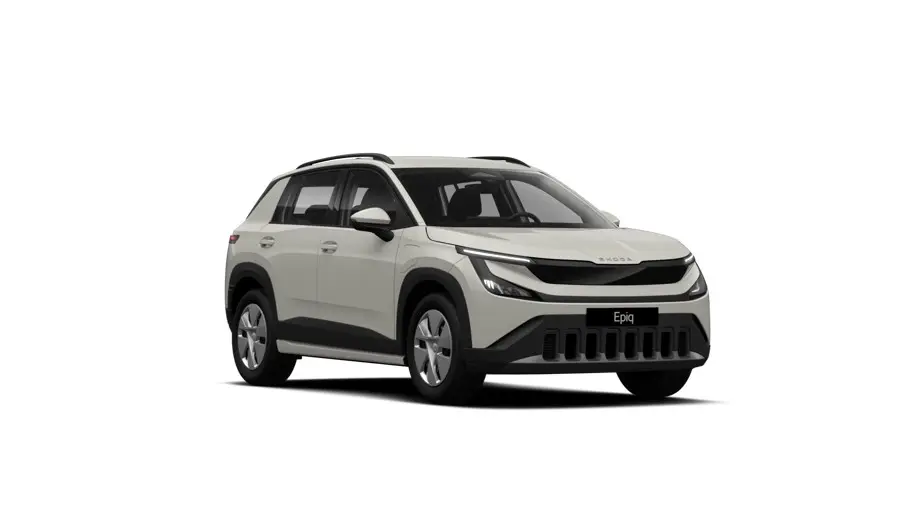 Skoda Nya Epiqfr. 2 795 kr/mån36 mån · 1 000 mil/år
Elbil
13,7kWh/100 km
0g/km
2 varianter →2 795kr/mån
- 5
Skoda KamiqPris vid 36 mån · 1 000 mil/år
 Skoda Kamiqfr. 2 815 kr/mån36 mån · 1 000 mil/år
Bensin
5,4l/100 km
—
2 815kr/mån